当社グループは、持続的な企業価値の向上に向け、収益機会の追求とリスク管理を一体で捉え、中長期的に経営に影響を及ぼし得るリスクを適切に認識・管理することを重要な経営課題と位置付けています。
事業環境の多様化・複雑化が進展し、リスクが顕在化した場合の影響が拡大する中、経営の健全性と安定性を確保しながら、リスクに見合った収益の確保と事業機会の創出に取り組んでいます。
そのうえで、当社グループは、「リスク統制規程」および「リスク管理規程」に基づき、経営方針および戦略目標を踏まえた適切な業務運営を実現することで、リスク統制にかかる態勢の適切性を確保しています。
収益の源泉として認識するリスクについては、リスクに見合った収益の確保を目指すとともに、その他のリスクについては、状況を適正に評価したうえで適切な対応を図っています。また、通常のリスク管理だけでは対処できない危機が発生した場合においても、優先的に継続すべき業務を定め、必要な経営資源を確保することで、業務継続に向けた対応を図ることとしています。
当社グループは、リスク管理態勢の確立と運用にかかわる基本事項を 「リスク管理規程」 に定め、取締役会において制定しています。
具体的には、信用リスク、市場リスク、流動性リスク、オペレーショナル・リスク等については、それぞれ主管部署を定め、当社グループ全体のリスク状況を把握・分析ならびに評価し、管理しています。重要なリスク管理上の事項については、「グループALM委員会」「グループリスク管理委員会」「グループコンプライアンス委員会」「サステナビリティ推進委員会」および「グループ経営執行会議」において協議され、必要に応じて対応方針や管理施策の見直しを行っています。
また、当社グループは、顕在化した場合に経営に重大な影響を及ぼす可能性のあるリスクを「重要リスク」として特定し、対応方針・計画の策定、モニタリングおよび定期的な見直しを実施しています。重要リスクの状況および対応の進捗は定期的にグループ経営執行会議および取締役会に報告され、取締役会はリスク管理の枠組みを定めるとともに、その運用状況を監督し、必要に応じて改善や対応強化を指示することで、リスク管理全体の実効性確保に努めています。さらに、リスク管理の適切性および有効性については、業務部門から独立した内部監査部門が検証し、その結果を踏まえ継続的な高度化を図っています。
リスク管理体制図
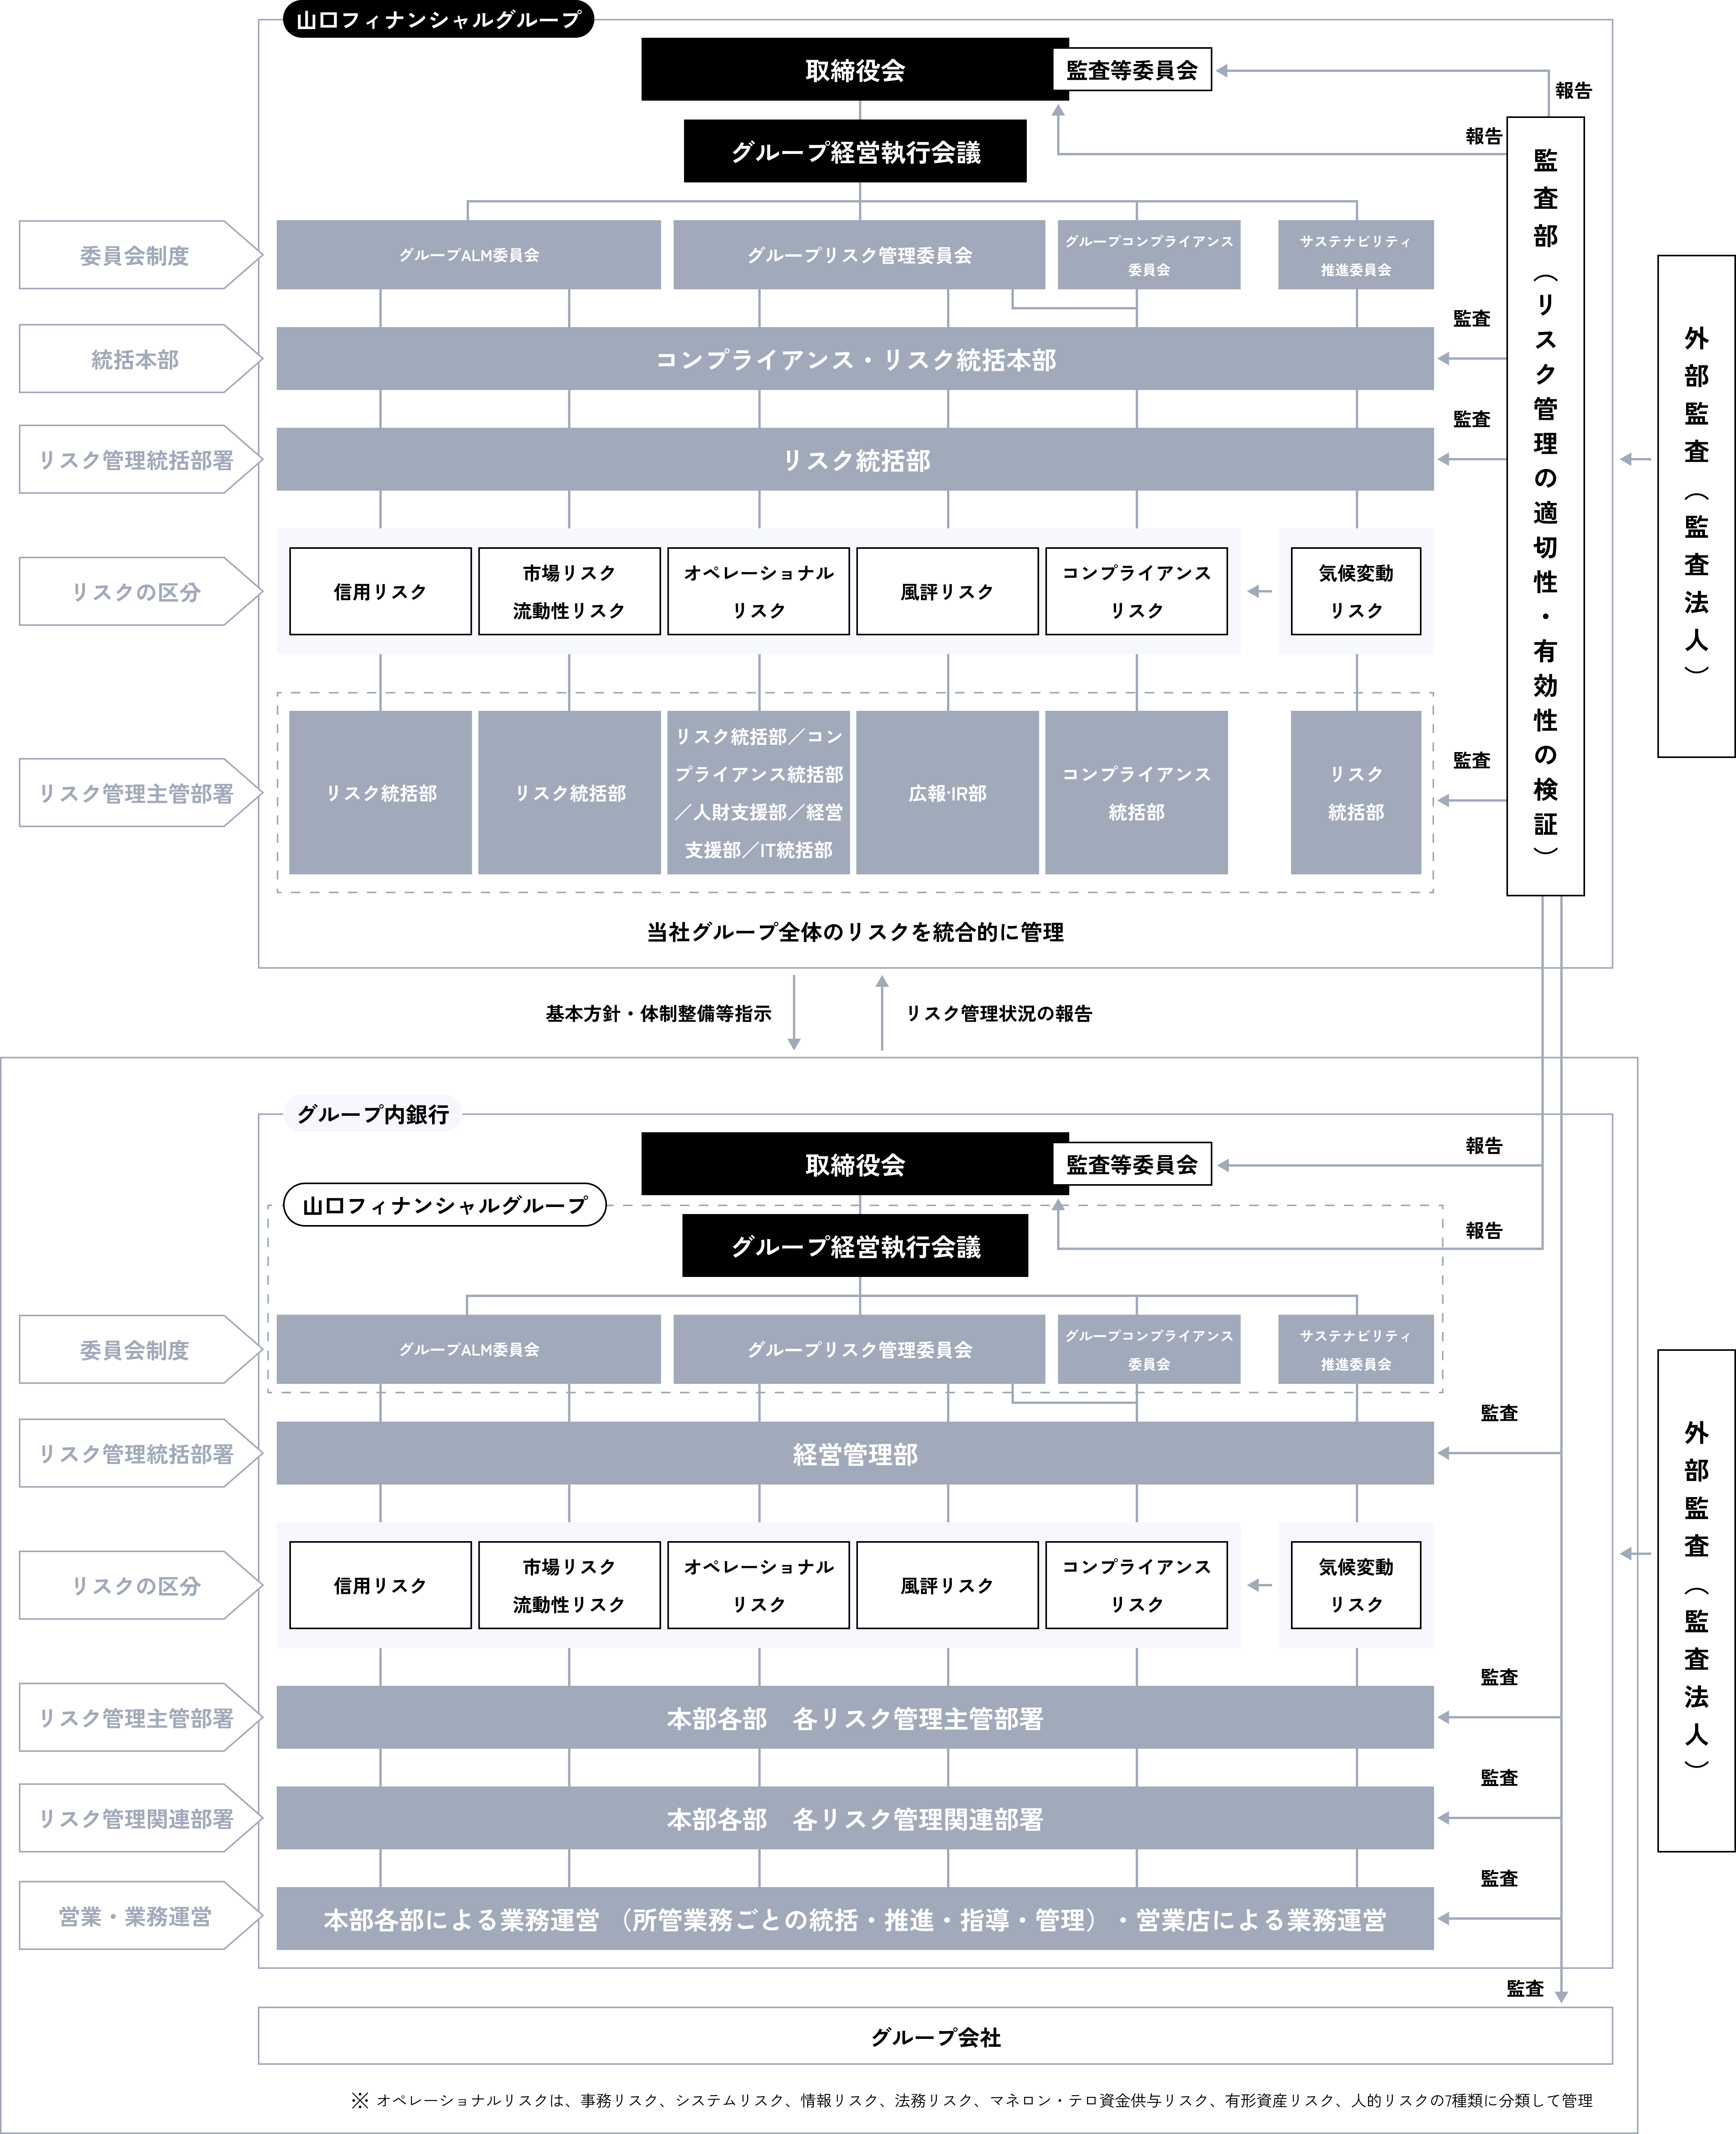
※オペレーショナル・リスクは、事務リスク、システムリスク、サイバーセキュリティリスク、情報リスク、法務リスク、マネロン・テロ資金供与リスク、有形資産リスク、人的リスクに分類して管理
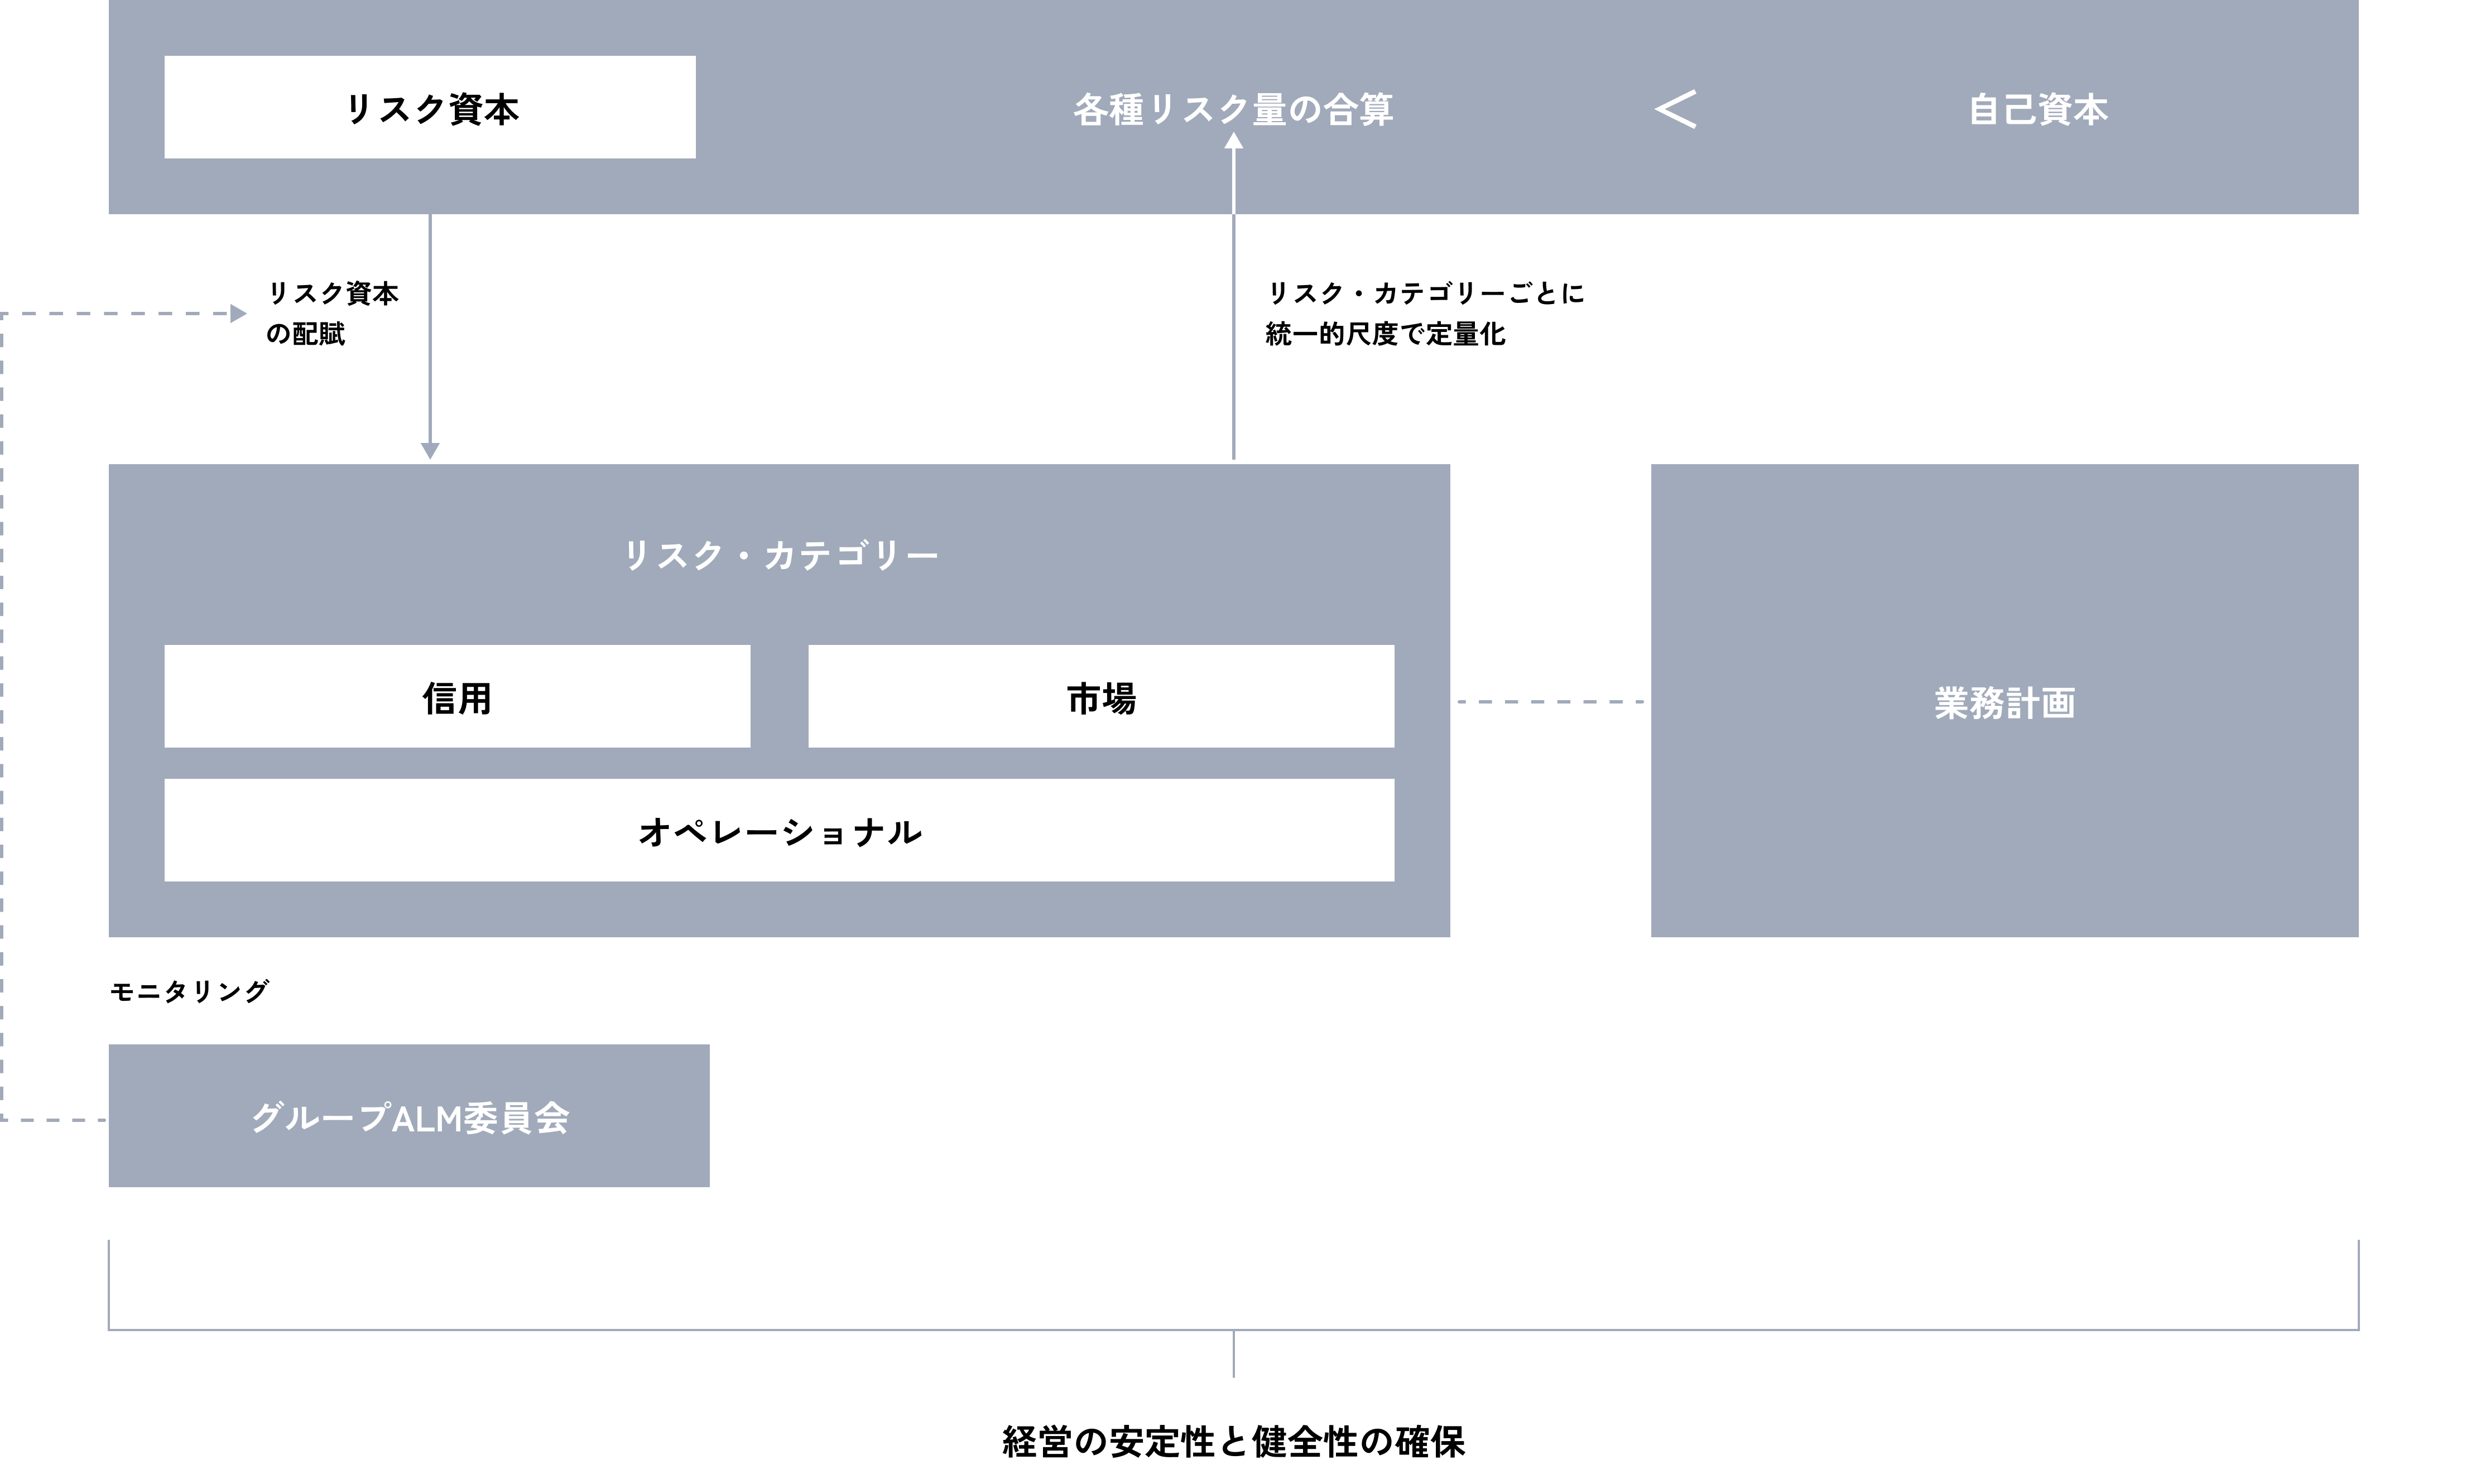
当社グループは、直面する全てのリスクに関して、リスク・カテゴリーごとに評価したリスクを可能な限り総体的にとらえ、リスクを自己資本の範囲内に収めることを統合的リスク管理の基本方針として「リスク管理規程」に定めています。
当社グループは、各リスク・カテゴリー(信用リスク、市場リスク、オペレーショナル・リスク)を対象にVaR(一定の保有期間および特定の確率の範囲内で想定される最大損失額)などの統一的な尺度で計量化したリスク値を合算して、経営体力(自己資本)の範囲内に収めるリスク資本配賦運営を、統合的リスク管理の中核と位置付けています。
リスク資本運営では、業務計画遂行にあたり、リスクが顕在化しても経営の安定性と健全性を確保できるように、各リスク・カテゴリーに中核的な自己資本の範囲内でリスク資本を配賦するとともに、定量化が困難なリスクへの備えとしてのバッファー資本も確保しています。
なお、各リスク・カテゴリー、取引等への資本の配賦額については、業務計画の策定において、グループ経営執行会議にて審議・決議し、リスク資本の使用状況・遵守状況のモニタリングについては、グループALM委員会にて行っています。
統合的リスク管理のフレーム
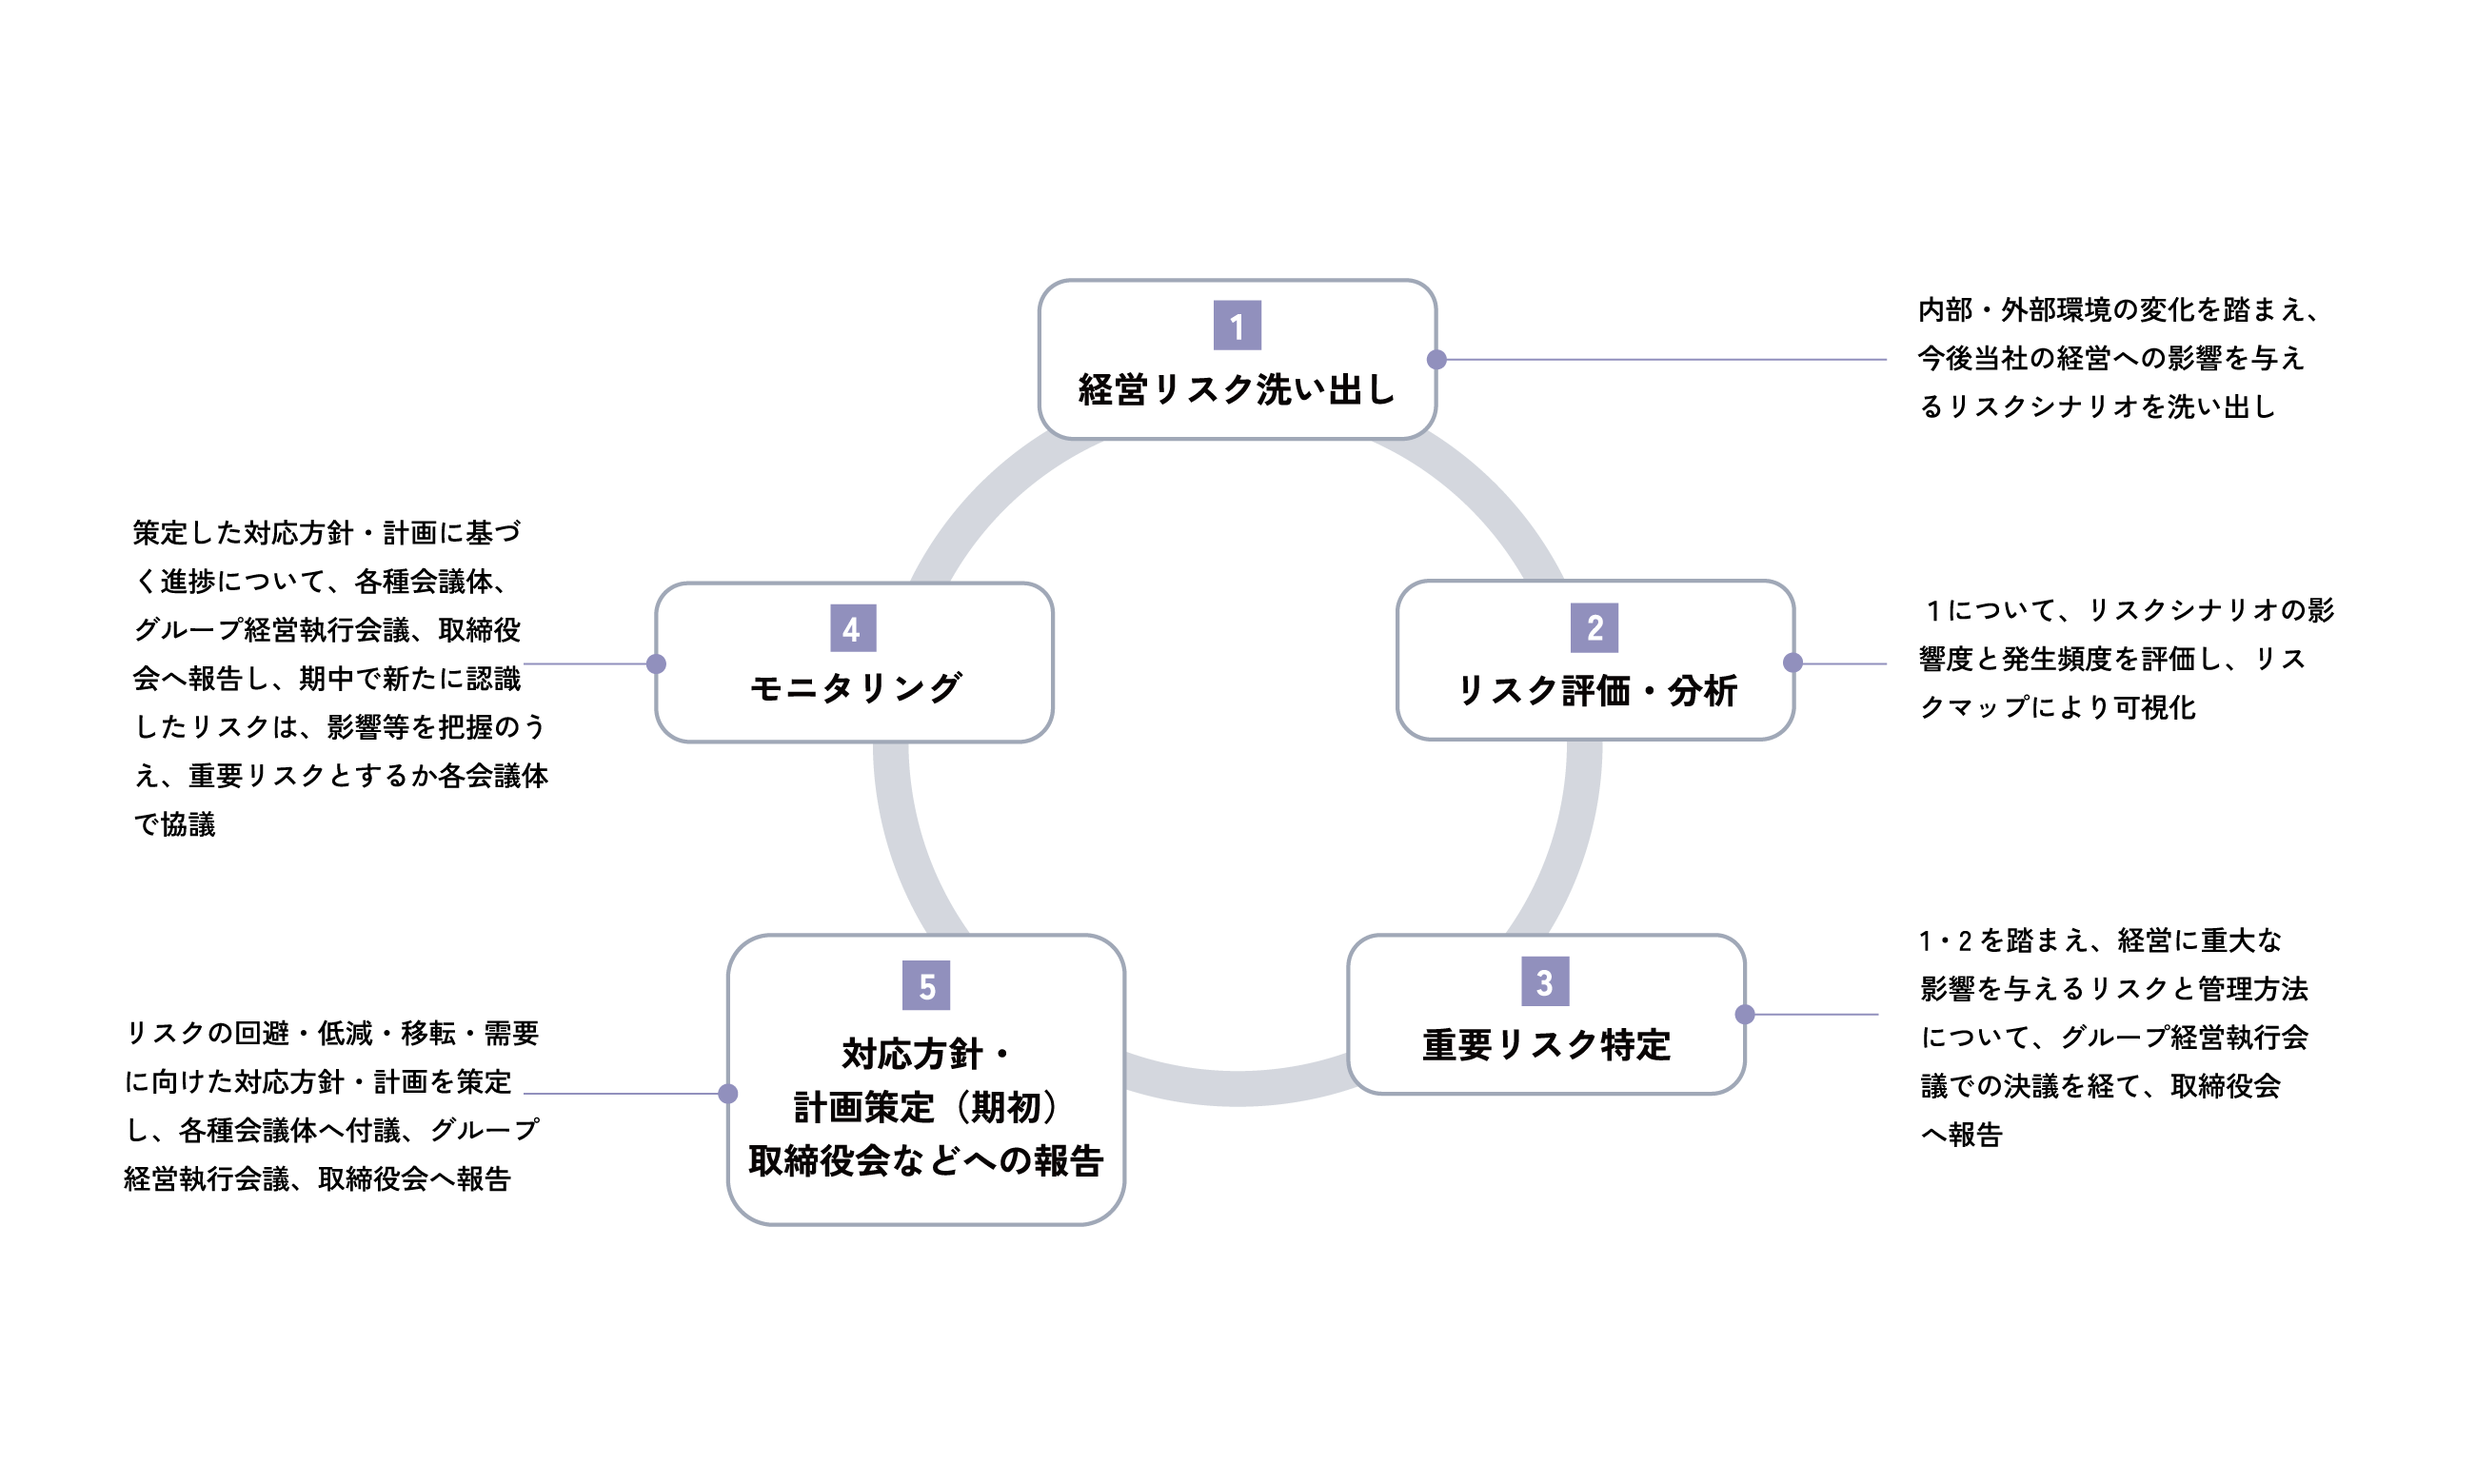
当社グループは、経営環境の変化に伴うリスクを継続的に把握・評価し、経営に重大な影響を及ぼす可能性のある事項を「重要リスク」として特定・管理しています。
事業環境の多様化・複雑化が進展し、リスク顕在化時の影響が拡大する中、当社グループでは、顕在化した場合に経営に重大な影響を及ぼす可能性があるリスクを「重要リスク」として特定し、グループ横断で管理しています。重要リスクの特定にあたっては、内部・外部環境の変化を踏まえたリスクの洗い出しと、影響度および発生可能性に基づく評価を行い、経営陣の関与のもと決定しています。
特定した重要リスクに対しては、年度経営計画やリスク管理方針等に基づく対応方針を策定し、リスクの状況および対応の進捗を継続的にモニタリングすることにより、早期の兆候把握と対応の実効性確保に努めています。
これらの重要リスクの状況および対応の進捗は、定期的にグループ経営執行会議および取締役会に報告され、取締役会はリスク管理全体の実効性を監督するとともに、必要に応じて改善や対応強化を指示するなど、ガバナンスの中核として関与しています。また、重要リスクについては、事業戦略および外部環境の変化を踏まえ、定期的に見直しを行うことで、リスク認識および管理の高度化を継続的に推進しています。
当社グループは、これらの取り組みを通じ、リスクを適切にコントロールするとともに、環境・社会・経済の変化を踏まえた新たな事業機会の創出につなげることで、持続的な企業価値の向上を目指しています。
※重要リスク:顕在化した場合に当社グループの経営に重大な影響を及ぼすリスク
※経営リスク:顕在化した場合に当社グループの経営に影響を及ぼすリスク
|
重要リスク |
リスク事象 |
|
1.顧客基盤の縮小 |
当社グループが事業基盤とする地域における人口動態や産業構造の変化、顧客行動の変容等が進展した場合、顧客基盤や収益構造に影響を及ぼす可能性があります。当社グループでは、こうした構造的な変化が段階的に進行する場合を念頭に、本リスクを中長期の経営課題として認識しています。 |
|
2.DX(AIを含む)活用の遅れ |
デジタル技術やAIの急速な進展、顧客ニーズや競争環境の変化に十分対応できない場合、サービス競争力の低下や業務効率の停滞を通じて、当社グループの成長に影響を及ぼす可能性があります。当社グループでは、競争環境の変化が加速する局面を想定し、本リスクを重要な経営課題として認識しています。 |
|
3.スタグフレーションによる景気後退 |
物価上昇と景気後退が同時に進行する局面において、企業収益の悪化や信用コストの増加、金融市場の変動等が複合的に生じた場合、当社グループの経営成績や財政状態に影響を及ぼす可能性があります。当社グループでは、こうした複合的な経済変動を念頭に、本リスクを重要リスクとして認識しています。 |
|
4.財政悪化懸念による金利上昇 |
財政悪化懸念や金融市場の見方の変化等を背景として金利が急激に上昇した場合、保有有価証券の評価や金利感応度を通じて、当社グループの財政状態に影響を及ぼす可能性があります。当社グループでは、金利変動が短期間に顕在化する局面も含め、本リスクを重要リスクとして認識しています。 |
|
5.国内景気悪化による市場調達困難化・預金流出(円貨) |
国内経済の悪化や金融市場の不安定化、信用不安の顕在化等により、預金流出や円貨資金調達環境の悪化が生じた場合、当社グループの資金繰りに影響を及ぼす可能性があります。当社グループでは、こうした事象が短期間で顕在化する可能性も念頭に置き、本リスクを経営の安定性に直結する重要リスクとして認識しています。 |
|
6.グローバルでの景気後退による市場調達困難化 |
グローバルな景気後退や金融市場の混乱等により、外貨市場における流動性が低下した場合、当社グループの外貨資金調達や資金繰りに影響を及ぼす可能性があります。当社グループでは、国内要因とは異なる経路で顕在化する事象も念頭に、本リスクを区分して認識しています。 |
|
7.人権問題への重大な対応不備 |
ハラスメント等を含む人権問題への対応が不十分であった場合、役職員の士気低下や社会的信用の毀損等を通じて、当社グループの経営や事業運営に影響を及ぼす可能性があります。当社グループでは、個別事案が組織全体の評価や信頼に波及する場合を念頭に、本リスクを重要なガバナンスリスクとして認識しています。 |
|
8.サイバー攻撃(ランサムウェア) |
サイバー攻撃や不正アクセス、情報漏えい等が発生した場合、業務停止や顧客情報への影響のみならず、社会的信用の低下を通じて、当社グループの経営に重大な影響を及ぼす可能性があります。当社グループでは、単発のインシデントにとどまらず、事業継続への波及も想定し、本リスクを重要リスクとして認識しています。 |
|
9.大規模地震被害 |
大規模な地震や風水害等の自然災害が発生した場合、事業活動の停止やインフラの制約等を通じて、当社グループの経営や財政状態に影響を及ぼす可能性があります。当社グループでは、一定期間にわたり事業継続に制約が生じる事象も念頭に、本リスクを経営上の前提条件として認識しています。 |
|
10.経営人財の不足 |
経営戦略の遂行や高度化する業務に対応するために必要な経営人財や専門人財の確保・育成が進まない場合、当社グループの中長期的な成長や変革に影響を及ぼす可能性があります。当社グループでは、事業環境の変化に対応できる人財が不足する局面を念頭に、本リスクを重要リスクとして認識しています。 |
|
11.気候変動への対応不備 |
変動気候に伴う自然災害の激甚化や、規制・市場の変化への対応が不十分であった場合、当社グループや投融資先の事業活動を通じて、経営成績や財政状態に影響を及ぼす可能性があります。当社グループでは、短期的な事象と中長期的な構造変化の双方を念頭に、本リスクを重要リスクとして認識しています。 |
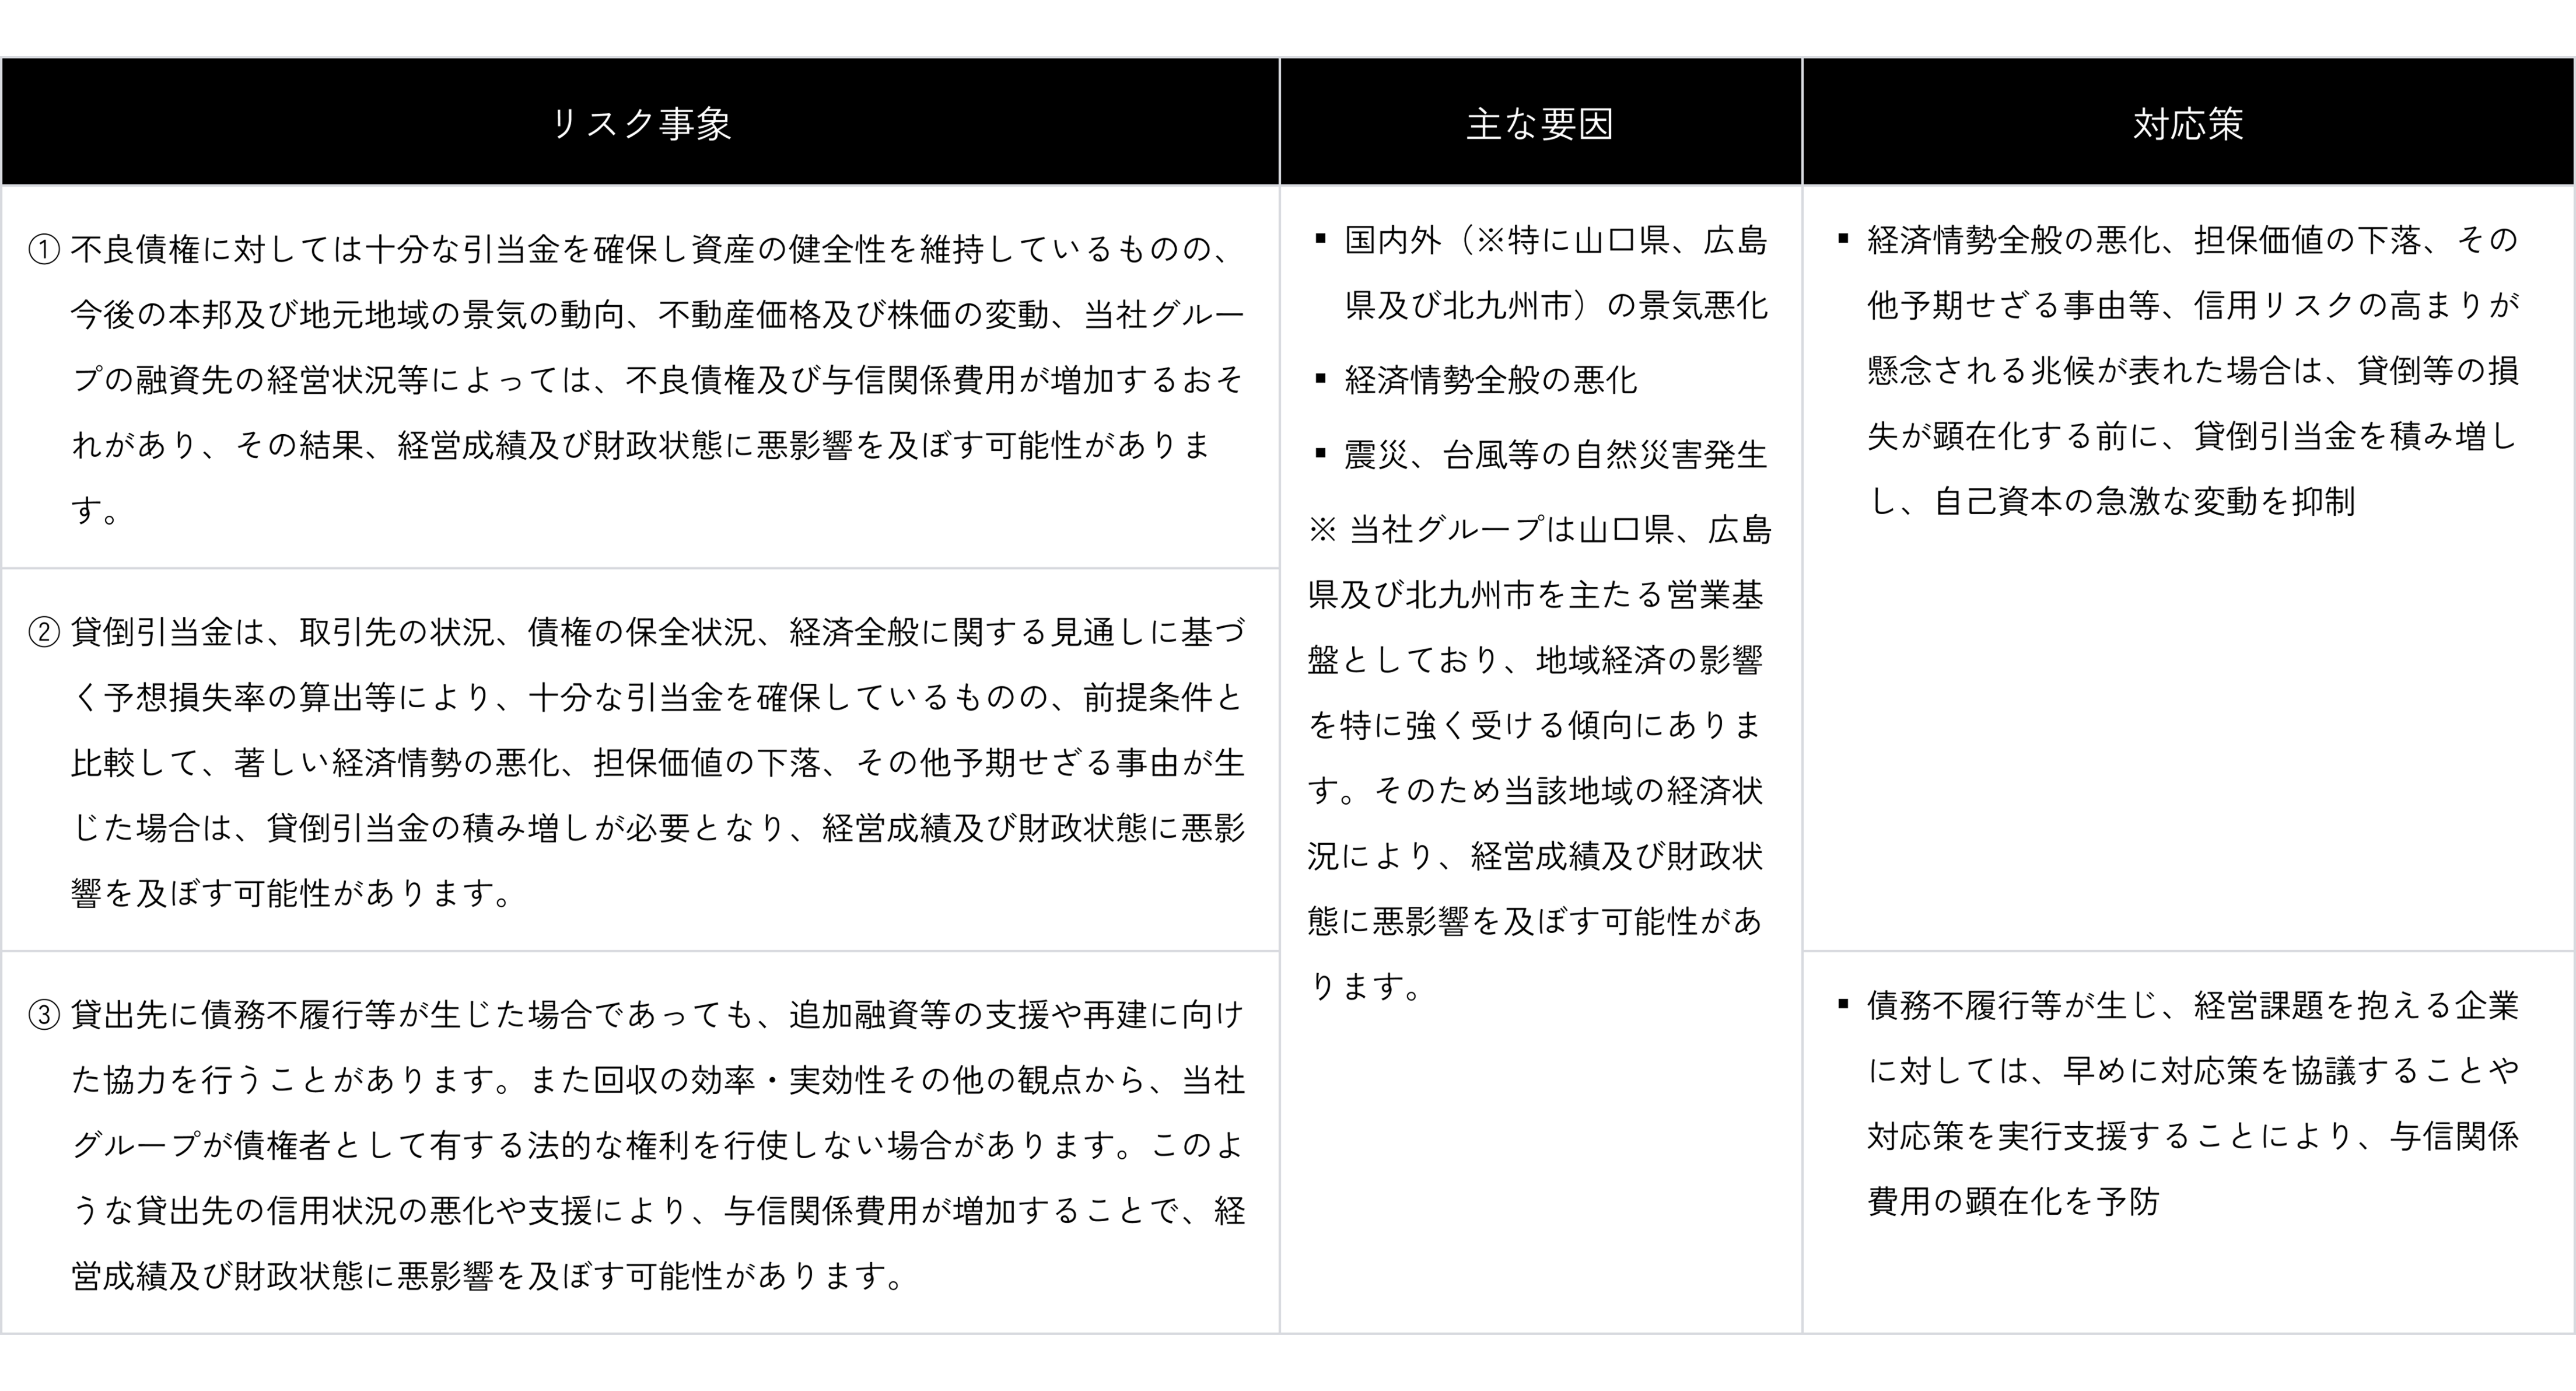
信用リスクとは、信用供与先の財務内容の悪化などにより、保有する資産の価値が減少あるいは消滅し、損失を被るリスク。信用リスクが顕在化した場合、当社グループにおける経営の健全性に大きな影響を及ぼすため、大部分の信用リスクを有する貸出資産について、特に厳正な管理を行っています。 その主なリスク事象、要因および対応策は以下のとおりで、1、2、3いずれも発生時の当社グループへの影響が大きい と認識しています。
|
リスク事象 |
主な要因 |
対応策 |
|
※当社グループは山口県、広島県及び北九州市を主たる営業基盤としており、地域経済の影響を特に強く受ける傾向にあります。そのため当該地域の経済状況により、経営成績及び財政状態に悪影響を及ぼす可能性があります。 |
|
|
||
|
|
市場リスクとは、金利、有価証券等の価格、為替相場等の様々な市場のリスク・ファクターの変動により、保有する資産、負債、およびオフバランス取引の価値が変動し、損失を被るリスク。その主なリスク事象、要因および対応策は以下のとおりで、1、2は発生時の当社グループへの影響が大きいと認識しています。
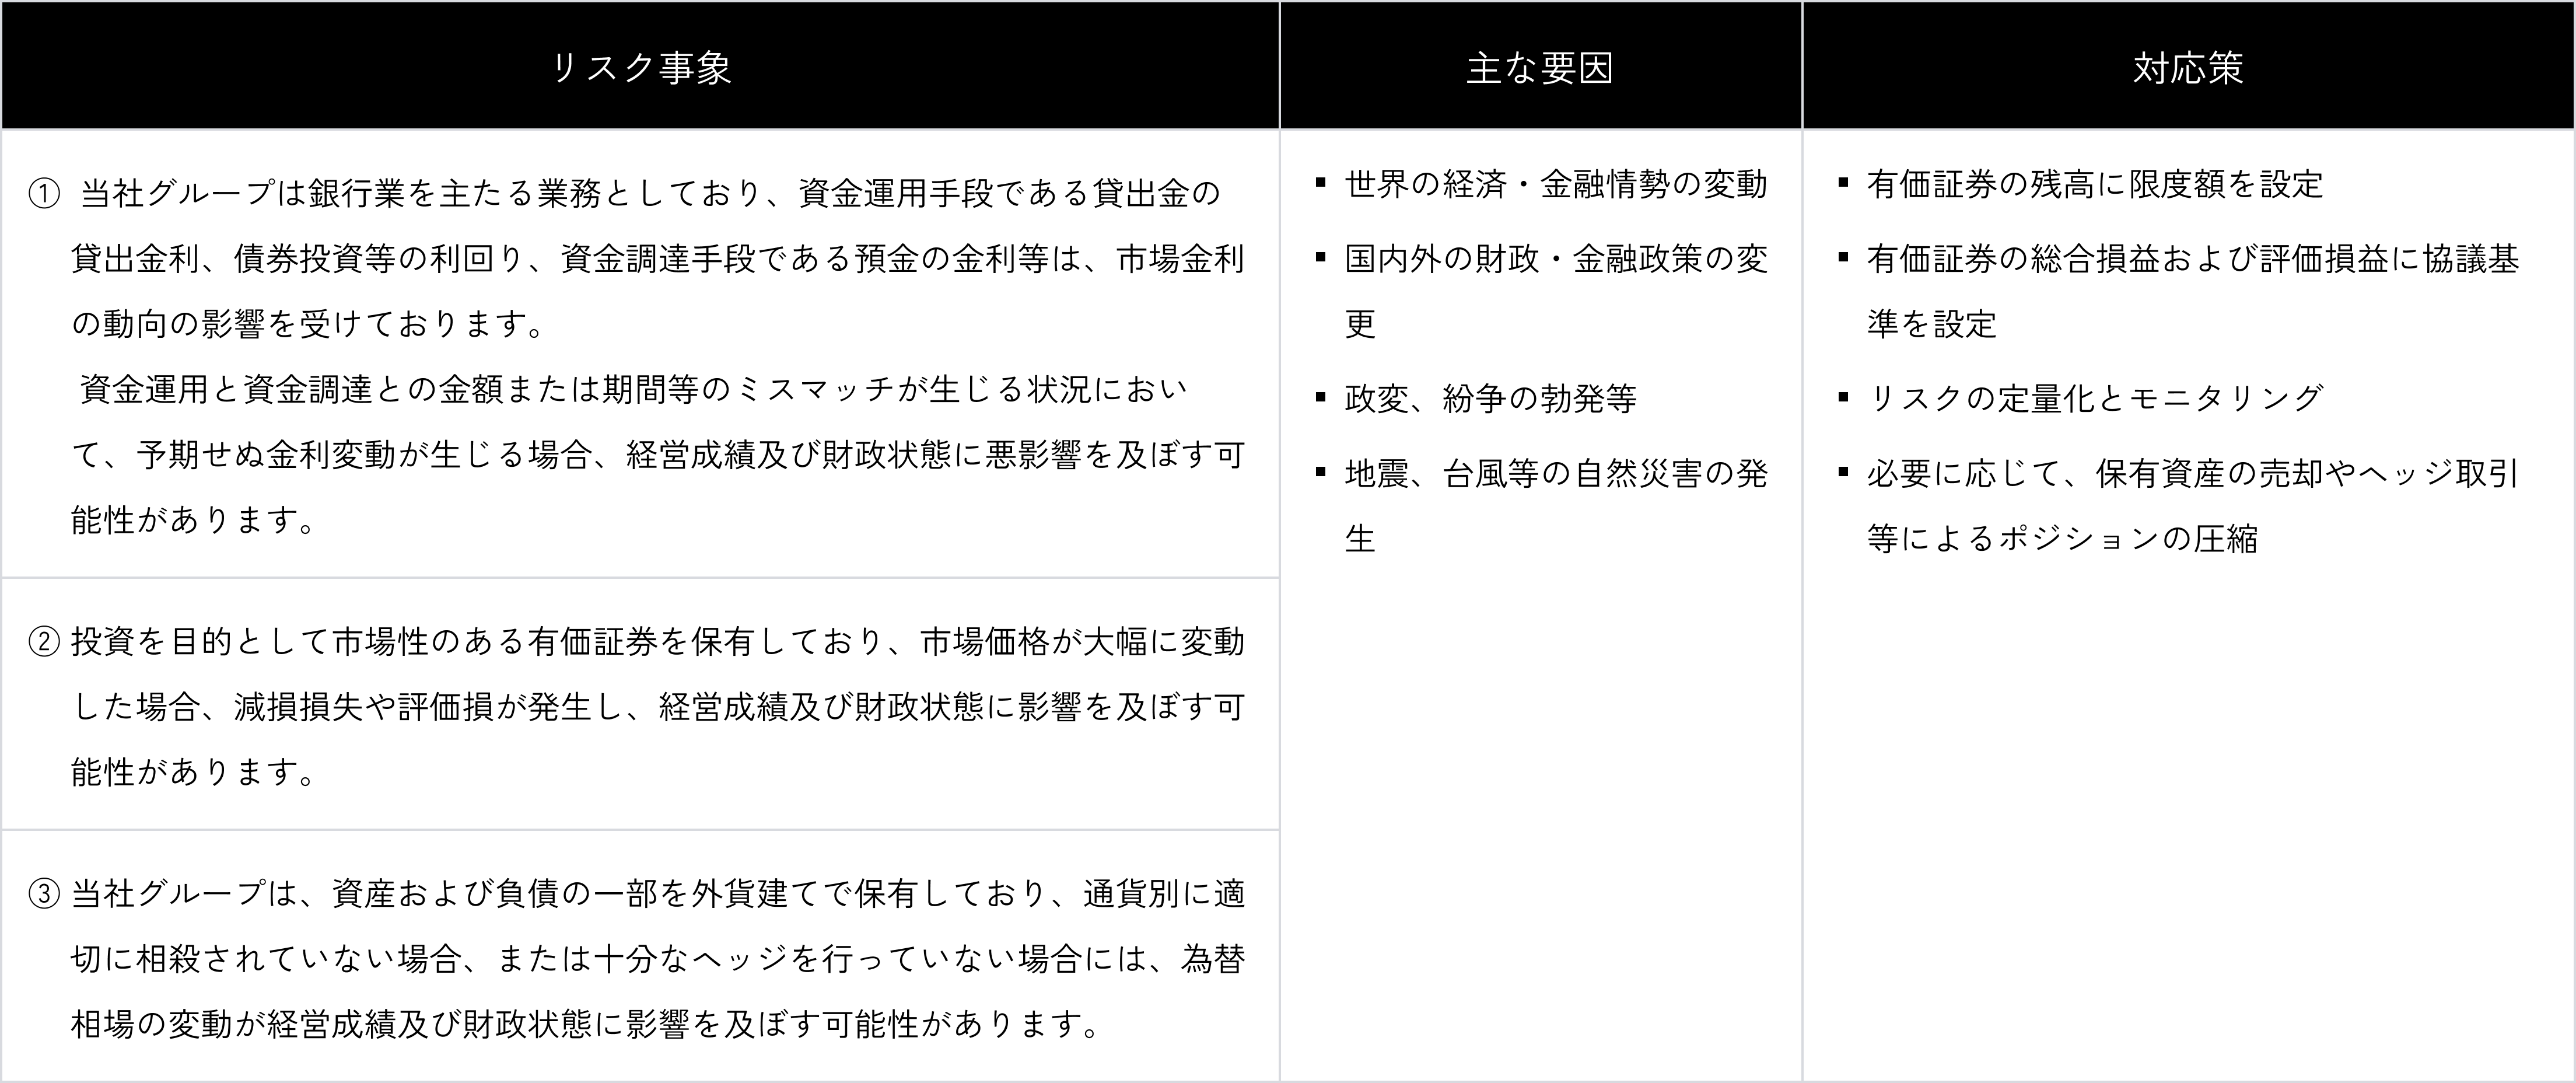
|
リスク事象 |
主な要因 |
対応策 |
|
|
|
|
||
|
流動性リスクとは、銀行の財務内容の悪化等により必要な資金が確保できなくなり、資金繰りがつかなくなる場合や、資金の確保に通常よりも著しく高い金利での資金調達を余儀なくされることにより損失を被るリスク(資金繰りリスク)と、市場の混乱等により市場において取引ができなかったり、通常よりも著しく不利な価格での取引を余儀なくされたりすることにより、損失を被るリスク(市場流動性リスク)。主なリスク事象、要因および対応策は以下のとおりで、1は発生時の当社グループへの影響が大きいと認識しています。
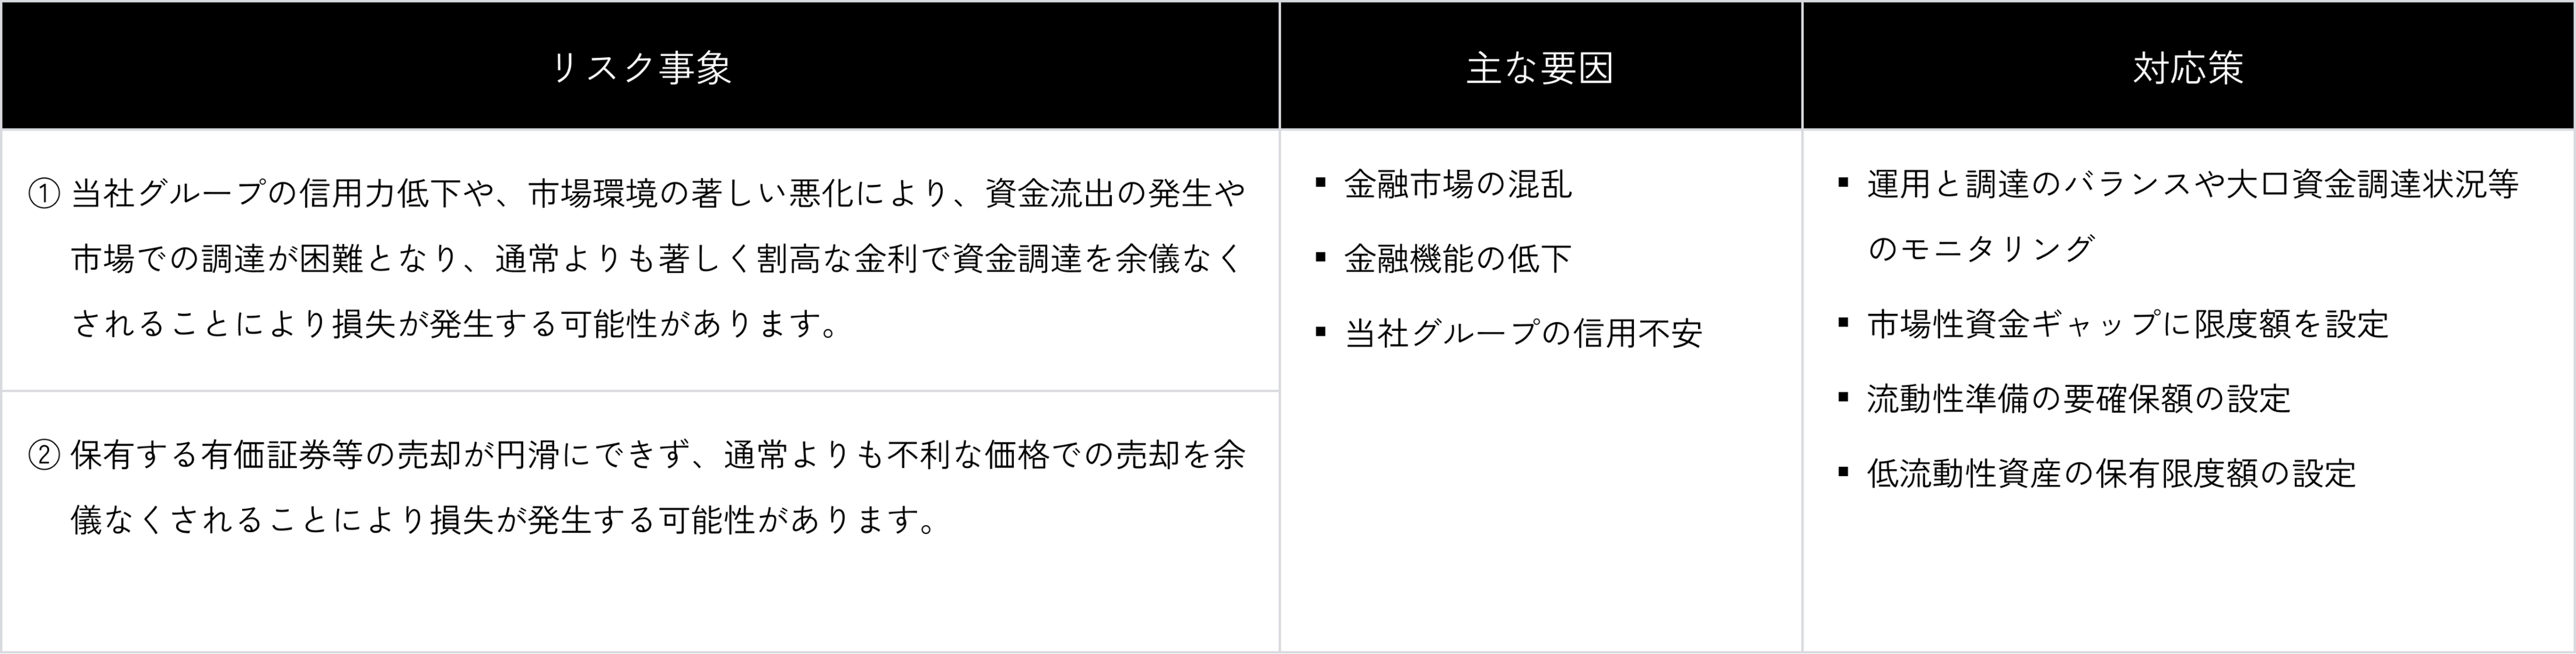
|
リスク事象 |
主な要因 |
対応策 |
|
|
|
|
オペレーショナル・リスクとは、内部の不正、外部からの不正、労働環境における不適切な対応(法令に抵触する行為等)、顧客との取引における不適切な対応(顧客に対する過失による義務違反、商品設計における問題等)、自然災害、事故、システム障害、不適切な取引処理、並びにプロセス管理の不備等、業務運営において問題となる事象が発生することにより、損失を被るリスク。オペレーショナル・リスクを以下の8つのリスク・カテゴリーに区分し、管理しています。
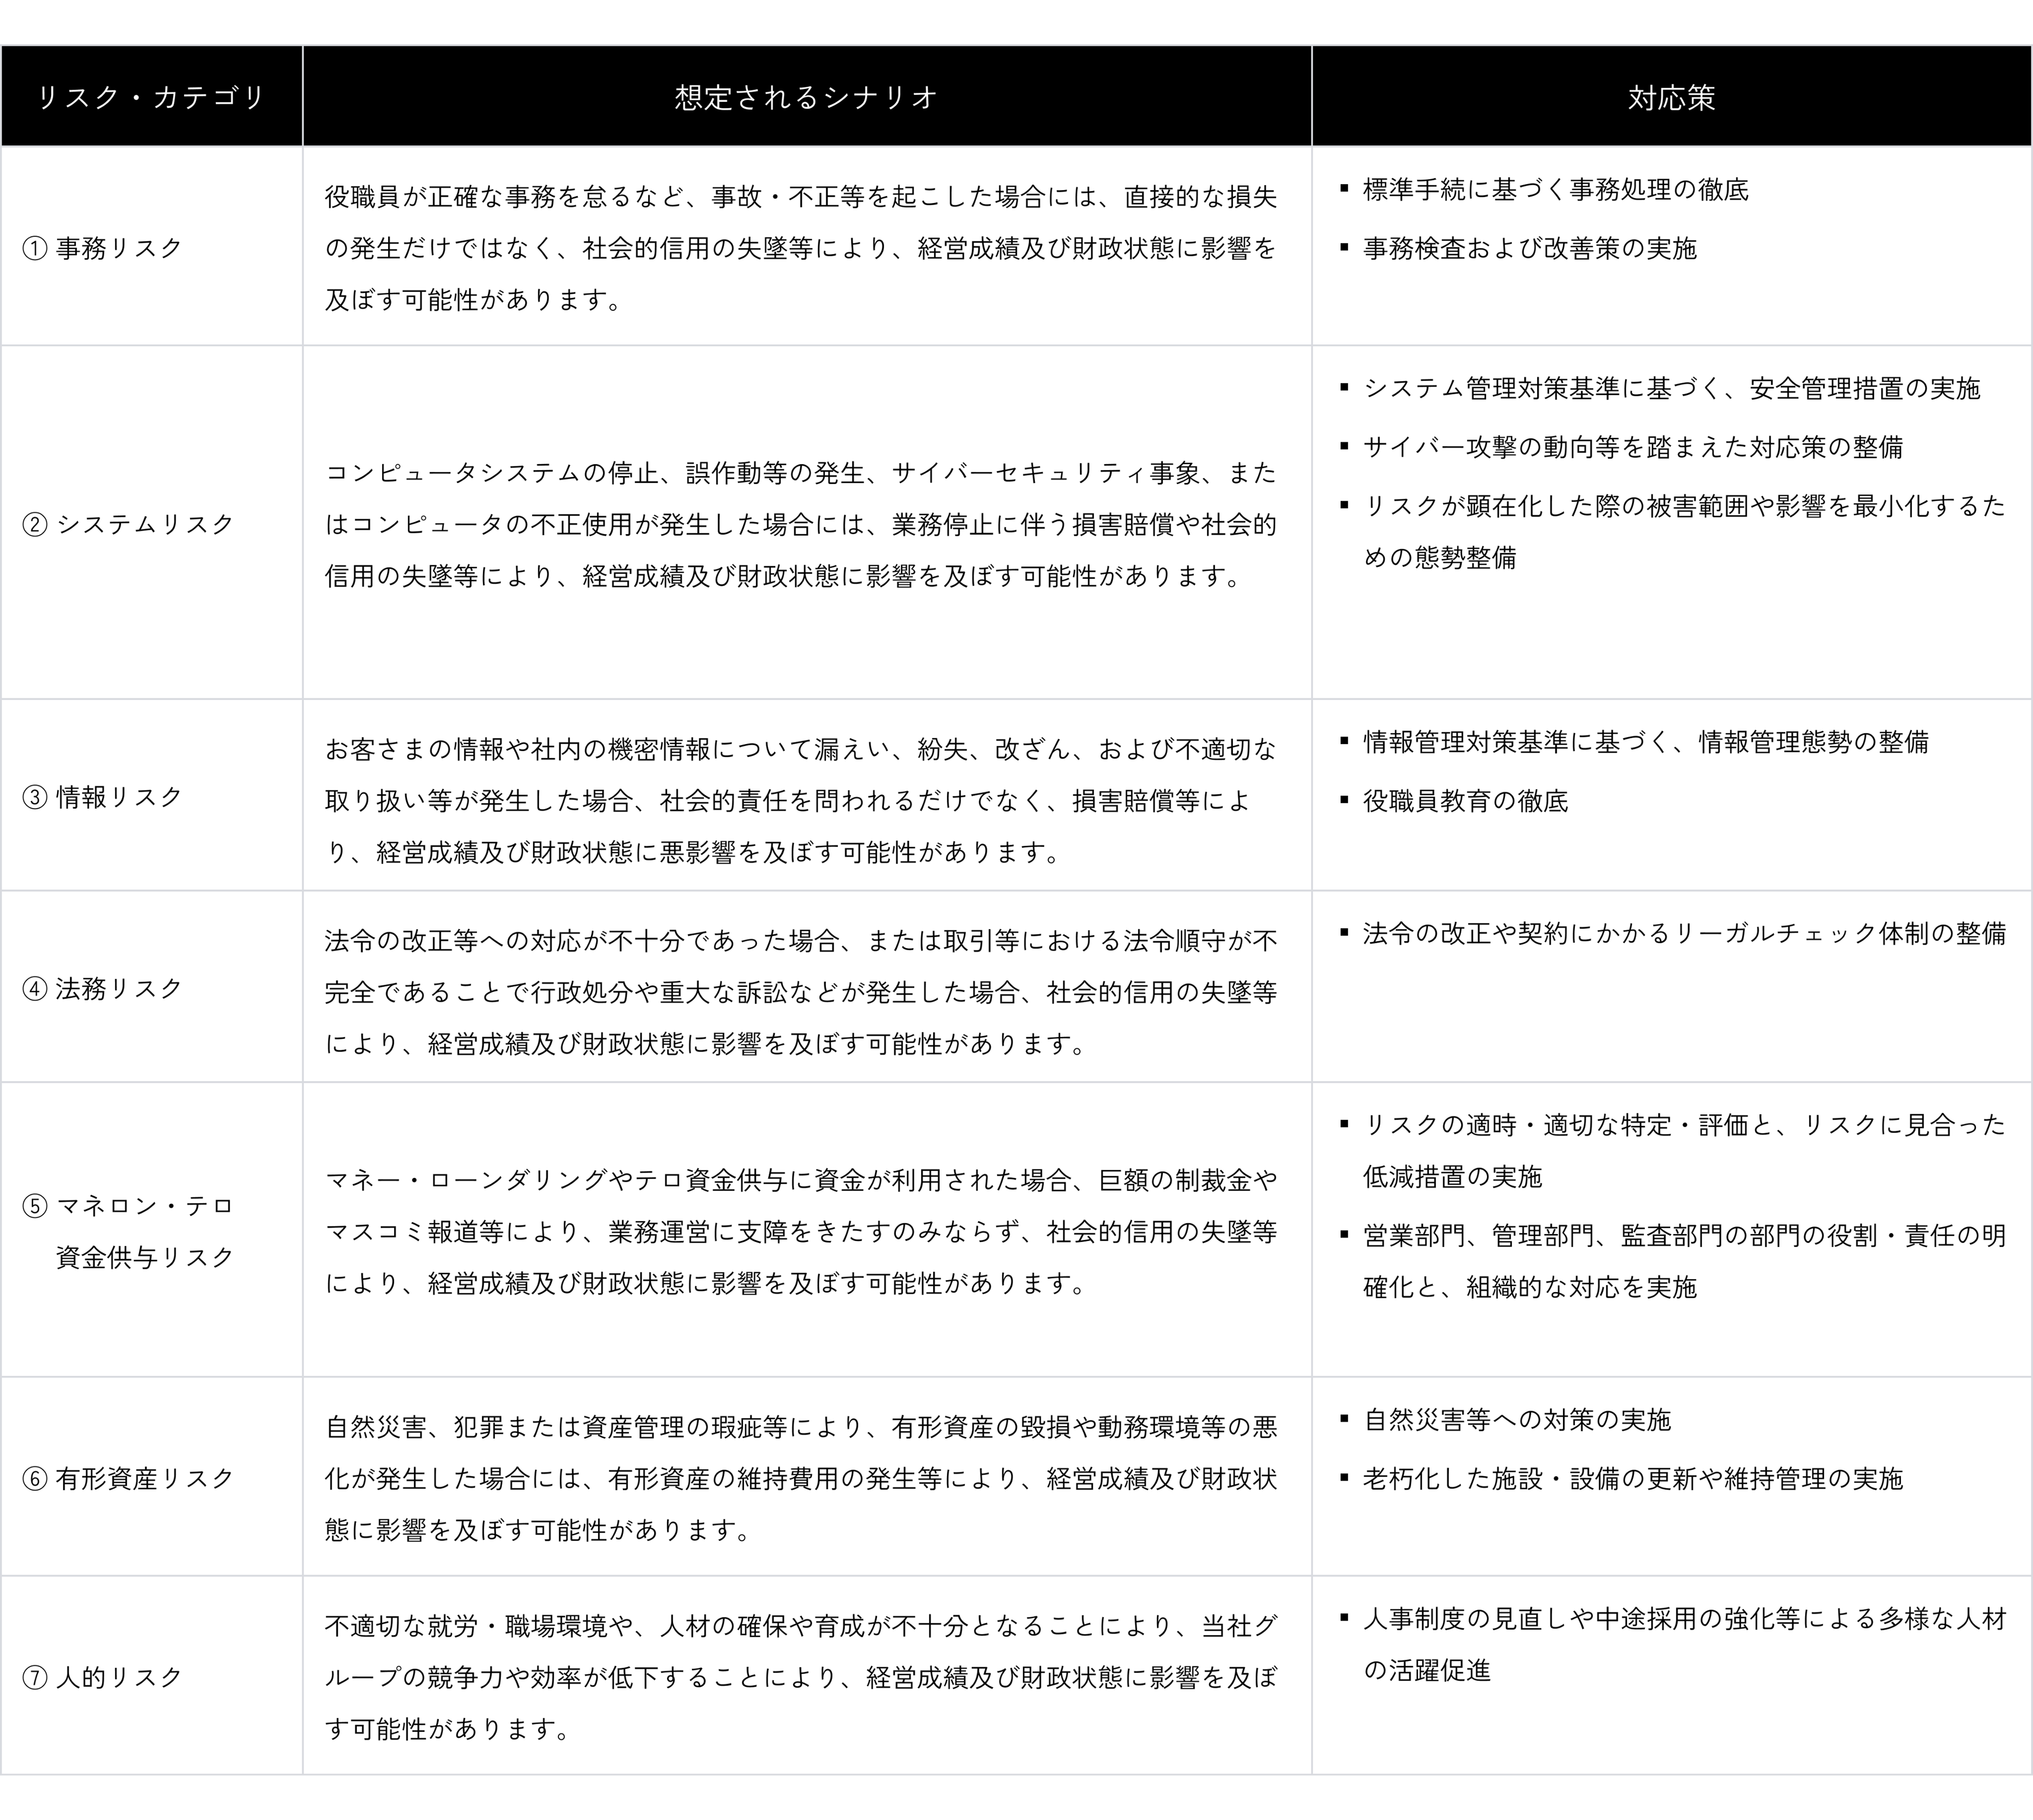
|
リスク・カテゴリ |
想定されるシナリオ |
対応策 |
|
役職員が正確な事務を怠るなど、事故・不正等を起こした場合には、直接的な損失の発生だけではなく、社会的信用の失墜等により、経営成績および財政状態に影響を及ぼす可能性があります。 |
|
|
コンピュータシステムの停止、誤作動等のシステムの不備、またはコンピュータの不正使用が発生した場合には、業務停止に伴う損害賠償負担の発生や社会的信用の失墜等により、経営成績および財政状態に影響を及ぼす可能性があります。 |
|
|
情報通信ネットワークや情報システム等の悪用により、サイバー空間を経由して行われる不正侵入、情報の窃取、改ざんや破壊、情報システムの動作停止や誤作動、不正プログラムの実行やDDoS攻撃等の、いわゆる「サイバー攻撃」が発生した場合には、業務停止に伴う損害賠償負担の発生や社会的信用の失墜等により、経営成績および財政状態に悪影響を及ぼす可能性があります。 |
|
|
お客さまの情報や社内の機密情報について漏えい、紛失、改ざん、および不適切な取り扱い等が発生した場合、社会的責任を問われるだけでなく、損害賠償負担の発生等により、経営成績および財政状態に悪影響を及ぼす可能性があります。 |
|
|
法令の改正等への対応が不十分である、または取引等における法律関係が不完全であることで行政処分や重大な訴訟などが発生した場合、社会的信用の失墜等により、経営成績および財政状態に影響を及ぼす可能性があります。 |
|
|
マネー・ローンダリングやテロ活動に資金を提供する行為への対策の不備が発生した場合、巨額の制裁金やコルレス契約の解消を求められる等、業務運営に支障をきたすのみならず、社会的信用の失墜等により、経営成績および財政状態に影響を及ぼす可能性があります。 |
|
|
自然災害、犯罪または資産管理の瑕疵等により、有形資産の毀損や執務環境等の質の低下が発生した場合には、有形資産の再構築費用の発生等により、経営成績および財政状態に影響を及ぼす可能性があります。 |
|
|
不適切な就労・職場・安全環境や、人材の確保や育成が不十分となることにより、当社グループの競争力や効率が低下することで、経営成績および財政状態に影響を及ぼす可能性があります。 |
|
① 自己資本比率
当社グループは海外営業拠点を有しておりますので、「銀行法第52条の25の規定に基づき、銀行持株会社が銀行持株会社およびその子会社の保有する資産等に照らしそれらの自己資本の充実の状況が適当であるかどうかを判断するための基準」(2006年金融庁告示第20号)に基づき、国際統一基準により連結自己資本比率を算出してお り、総自己資本比率8%以上、Tier1比率6%以上、普通株式等Tier1比率4.5%以上の最低所要水準を維持する必要があります。自己資本比率は、現在、この水準を上回っておりますが、資本金、利益剰余金、保有有価証券の評価差額等の増減、リスク・アセット等が変動した場合には、自己資本比率に影響を及ぼす可能性がありま す。
また、国際統一基準では、資本保全バッファー(各最低所要水準+2.5%)を備える必要があります。現在、 このバッファー水準を上回っておりますが、一定水準を下回り、配当等の社外流出について制限を受ける場合には、経営成績および財政状態に悪影響を及ぼす可能性があります。
なお、銀行業を営む連結子会社におきましては、「銀行法第14条の2の規定に基づき、銀行がその保有する資産等に照らし自己資本の充実の状況が適当であるかどうかを判断するための基準」(2006年金融庁告示第19号)に基づき、山口銀行は国際統一基準により、もみじ銀行および北九州銀行は国内基準により、それぞれ単体自己資本比率を算出しております。
② 繰延税金資産
当連結会計年度末現在の本邦の会計基準では、ある一定の状況において、将来実現すると見込まれる税務上の便益を繰延税金資産として計上することが認められております。
国際統一基準においては、一時差異に係る繰延税金資産について一定の限度額まで自己資本の額に含めてよいこととされており、2012年金融庁告示第28号に従って計算した額を自己資本の額に含めております。
繰延税金資産の貸借対照表計上額は、将来の課税所得に関するものを含めた様々な予測・仮定に基づいているため、繰延税金資産の一部または全部の回収ができないと判断した場合、繰延税金資産は減額され、経営成績および財政状態に悪影響を及ぼすとともに、自己資本比率の低下を招くおそれがあります。
役職員全員によりコンプライアンス体制の強化を図るため、毎年コンプライアンス・プログラム重点項目を策定し、様々な取り組みを行っておりますが、コンプライアンス上の問題が発生した場合には、直接的な損失の発生だけではなく、永年培ってきたお客さまからの信頼失墜に繋がる可能性があり、結果として経営成績および財政状態に悪影響を及ぼす可能性があります。
当社グループや金融業界に関するネガティブな報道や風評が発生した場合、それが事実であるか否かにかかわ らず、経営成績、財政状態および株価に悪影響を及ぼす可能性があります。
① 競争に関するリスク
近年、金融制度の大幅な規制緩和に加え、地域金融機関の再編や他業態による金融分野への参入などにより、 金融業界の競争環境が激化しております。この結果、当社グループの営業基盤において、他金融機関などに対して競争優位を得られない場合、経営成績および財政状態に悪影響を及ぼす可能性があります。
② ビジネス戦略が奏功しないリスク
当社グループは、銀行業務を中心として、証券業務、クレジットカード業務など、地域密着型の総合金融サー ビスを展開しているため、企業価値の向上を目指して様々なビジネス戦略を実施しておりますが、想定を上回る経営環境の変化等により、想定したとおりの収益が計上できない場合、あるいは想定を上回るコスト等が発生した場合、経営成績および財政状態に悪影響を及ぼす可能性があります。
また、「YMFG中期経営計画(2025年度~2029年度)」に基づき展開する経営戦略が奏功しない場合、当初想定した結果が得られない可能性があります。
③ 持株会社のリスク
当社は、銀行持株会社であり、収益の大宗は完全子会社である山口銀行、もみじ銀行および北九州銀行が当社に対して支払う配当からなっております。一定の状況下では、銀行法および会社法上の規制等により、山口銀行、もみじ銀行および北九州銀行が当社に支払う配当の金額が制限される場合があります。また、山口銀行、もみじ銀行および北九州銀行が十分な利益を計上することができず、当社に対して配当を支払えない状況等が生じた場合は、当社株主に対する配当の支払いが不可能となる可能性があります。
④ 業務範囲の拡大に伴うリスク
法令等の規制緩和に伴い、新たな収益機会を得るために業務範囲を拡大することがあります。業務範囲を拡大することに伴い、新たなリスクに晒されるほか、当該業務の拡大が予想どおりに進展しない場合、経営成績および財政状態に悪影響を及ぼす可能性があります。
① 年金債務に関するリスク
年金資産の時価が下落した場合や運用利回りが低下した場合、または退職給付債務を計算する前提となる基礎率に変更等があった場合には、損失が発生する可能性があります。年金制度の変更により過去勤務費用の償却費用が発生する可能性があります。また、金利環境の変動その他の要因により退職給付債務の未積立額に悪影響を及ぼす可能性があります。
② 固定資産の減損に関するリスク
保有する固定資産について「固定資産の減損に係る会計基準」を適用し、保有する固定資産の使用目的の変更、収益性の低下および価額の下落などにより評価減が発生した場合には、経営成績および財政状態に悪影響を及ぼす可能性があります。
③ 金融犯罪に関するリスク
キャッシュカードの偽造・盗難や振り込め詐欺・サイバー犯罪等の金融機関を狙った犯罪が多発している状況 を踏まえ、金融犯罪による被害発生を未然に防止するため、セキュリティ強化に向けた対策を講じております。 しかしながら、高度化する金融犯罪等の発生により、不公正・不適切な取引を未然に防止できなかった場合には、不測の損失の発生や信用失墜等により、経営成績および財政状態に悪影響を及ぼす可能性があります。
④ 規制変更のリスク
当社は、銀行持株会社であり、銀行法によって規制および監督されており、また、当連結会計年度末現在の規制 (法律、規則、政策、実務慣行等)に従って業務を遂行しております。このため、将来における規制の変更に よって、業務遂行や経営成績および財政状態に悪影響を及ぼす可能性があります。
⑤ 格付低下のリスク
格付機関が当社の格付を引き下げた場合、取引において不利な条件を承諾せざるを得ない可能性や、または一定の取引を行うことができなくなり、経営成績および財政状態に悪影響を及ぼす可能性があります。
⑥ 気候変動に係るリスク
気候変動リスクとは、脱炭素社会への移行に伴う規制、技術、市場環境等の変化によって引き起こされるリス ク(移行リスク)や、自然災害の激甚化、気温・降水変化、海面上昇等によって引き起こされるリスク(物理的リスク)であります。
気候変動リスクは、信用リスク、市場リスク、流動性リスク、オペレーショナル・リスクといった各リスク・ カテゴリーに波及し、そのリスク・カテゴリーのリスクとして顕在化するという特徴があります。
当社グループでは、統合的リスク管理の枠組みの中に気候変動リスクを組入れた上で、顕在化するリスクに応じて、各リスク・カテゴリーにおいて管理する体制の構築を進めておりますが、気候変動に係るリスクへの取り組みが不十分である場合には、経営成績および財政状態に悪影響を及ぼす可能性があります。